۱۴ آبان ۱۴۰۵
اخبار علمی آموزشی
به گزارش مجله خبری نگار، این کشور در مرحله تورمزایی کنترلشده قرار دارد و دستمزدها و قیمتها همگی درحال افزایشاند. بانک مرکزی نرخ بهره را به بالاترین میزان در سه دهه گذشته رسانده و نگرانیهایی را در میان مفسران و سرمایهگذاران برانگیختهاست. اما میتوان این موضوع را رای اعتمادی به اقتصاد ژاپن دانست که در مقابل تعرفهها و شوکهای جهانی، نمایشگر تابآوری قابلقبولی بوده است.
شاخص نیکِی ۲۲۵ ژاپن امسال تاکنون ۲۶ درصد رشد داشته است؛ بیشتر از رشد ۱۷ درصدی شاخص اساندپی ۵۰۰، نماینده بازار بورس آمریکا. سرمایهگذاران، اما انتظار دارند که این سودها به دلیل تضعیف ارزش ین در برابر دلار، کاهش یابد. در چرخههای گذشته، تضعیف ارزش ین، شاخص نیکِی و به تبع آن سود بازرگانان ژاپنی را افزایش داده است. تضعیف اخیر ین ابتدا نگرانیهایی را در بازار ایجاد کرد، اما ارزش آن در سال جاری میلادی تقریبا در برابر دلار ثابت ماندهاست.
عملکرد بهتر ژاپن نسبت به بسیاری از کشورها عمدتا به دلیل نقش دیرینش در زنجیره تامین جهانی فناوری است که باعث میشود این کشور از خوشبینیها نسبت به هوش مصنوعی بهرهمند شود. این عملکرد را میتوان به حاکمیت شرکتی موفق نیز نسبت داد؛ روندی که از دور دوم نخست وزیری شینزوآبه آغاز و منجر به افزایش بازده و کارآیی شرکتها شد.
بدهی بسیار بالای ژاپن کانون نگرانی فعالان و ناظران بازار است. بدهی کل دولت به رقم شگفتآور ۲۰۰ درصد تولید ناخالص داخلی رسیده و افزون بر آن، نرخ اوراق قرضه دولتی ژاپن به دنبال سیاستهای محدودکننده بانک مرکزی و هزینههای محرک اقتصادی در حال افزایش است.
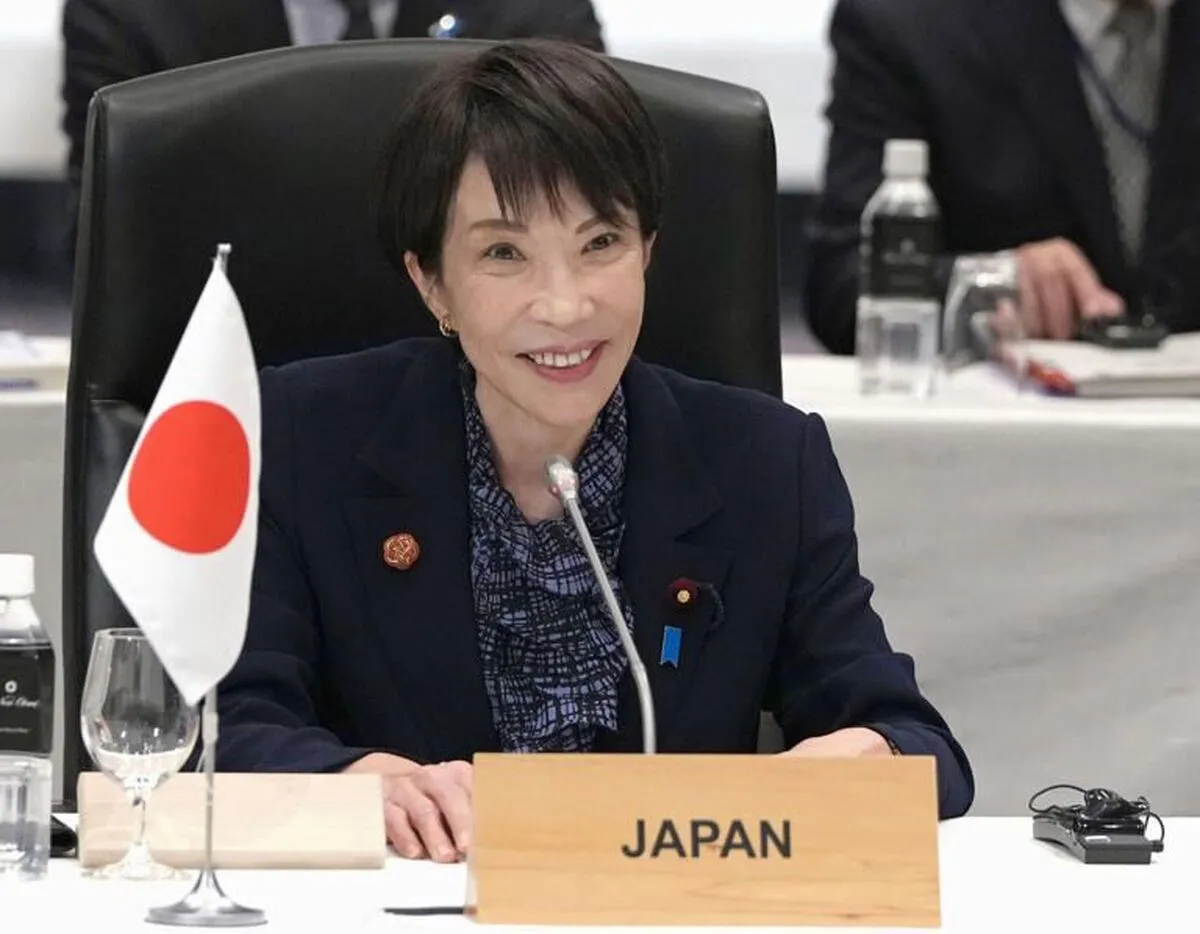
شرکت خدمات مالیاتی آمریکایی فیچریتینگز اعلام کرد که سانائه تاکایچی نخستوزیر ژاپن، بستهای شامل کاهش مالیات و افزایش هزینههای دولتی معرفی کرده که ارزش آن حدود ۳.۴ درصد از تولید ناخالص داخلی است. همزمان، نرخ بازده اوراق قرضه ژاپن هم افزایش یافته؛ بازده اوراق ۱۰ ساله از ۱.۰۹ درصد به ۲.۰۸ درصد و اوراق سیساله از ۲.۲۸ به ۳.۴۳ درصد رسیده است.
اما توماس متیوز، رئیس بخش بازارهای آسیا و اقیانوسیه در شرکت کپیتال اونومیکس، میگوید که ژاپن ابزارهایی برای کنترل هزینههای پرداخت بدهی خود دارد. برای نمونه ژاپن ۹ سال برای پرداخت بدهی خود زمان دارد که باعث میشود این دولت فشار کمتری را نسبت به ایالات متحده که ۶ سال زمان بازپرداخت بدهی دارد متحمل شود.
بنابراین، تغییرات نرخ بازده اوراق قرضه تنها به مرور زمان بر هزینههای تامین مالی ژاپن تاثیر میگذارد، چرا که بدهیهای منتشر شده قبلی زمان زیادی طول میکشد تا بازپرداخت یا تجدید شوند. همچنین، وزارت دارایی ژاپن اوایل امسال انتشار اوراق قرضه بسیار بلندمدت را که بیشترین افزایش نرخ را تجربه کرده بودند، کاهش داد.
اما به طور کلی نسبت بالای بدهی به تولیدناخالص داخلی ژاپن بیشتر نتیجه دههها رشد کم و تورم منفی است و نه خرجکرد بیرویه دولت. این وضعیت به تدریج بخش مهمی از مخرج معادله بدهی به تولید ناخالص داخلی را کوچک کرد.
در سالهای اخیر، این فرآیند معکوس شد. رشد تولید ناخالص داخلی اسمی به طور میانگین در چهارسال گذشته به ۳.۱ درصد رسیده و نسبت بدهی به تولیدناخالص داخلی از ۲۲۰ درصد تولید ناخالص داخلی در سال ۱۴۰۱ به ۲۰۰ درصد در سال جاری کاهش یافتهاست و این امر نشان میدهد ژاپن نسبت به هر اقتصاد پیشرفته دیگری سریعتر بدهیهای خود را کاهش میدهد.
نکته مهم این است که بسته محرک اقتصادی تاکایچی شامل برخی امتیازهای سیاسی نیز هست، این بسته به بخشهای راهبردی همچون نیمهرساناها و کشتیسازی که رقبای بینالمللی نیز در آن سرمایهگذاری میکنند، بودجه تخصیص و هزینههای نظامی را به ۲ درصد تولید ناخالص داخلی افزایش میدهد که باتوجه به همسایگان این کشور منطقی بهنظر میرسد.
افزایش نرخ بازده اوراق قرضه باعث میشود تا سرمایهها به جای تامین کسری بودجه آمریکا در داخل ژاپن بماند. این مساله خلاف تصور رایج پیشین است که ژاپن در تامین مالی بدهیهای خود با مشکل روبروست. البته نباید در تاثیر این رخداد بر اقتصاد آمریکا اغراق کرد افزایش یک درصدی بازده اوراق ده ساله ژاپن با کاهش تنها ۰.۴ درصدی بازده اوراق خزانهداری آمریکا بوده است.
در نهایت، خطر واقعی برای خزانهداری آمریکا مربوط به کاهش ارزش دلار یا از دست رفتن اعتماد عمومی به نهادهای آمریکایی مثل استقلال به خطر افتادهی فدرال رزرو است که میتواند جایگاه دلار به عنوان ارز ذخیره جهانی را تضعیف کند و مشکل ژاپن نیست. این خطرات نشاندهنده این است که تنوع بخشی به سرمایهگذاری ورای خاک ایالات متحده منطقی است و ژاپن یکی از بهترین مقاصد برای این کار در سال آینده میلادی است.