۱۴ آبان ۱۴۰۵
اخبار علمی آموزشی
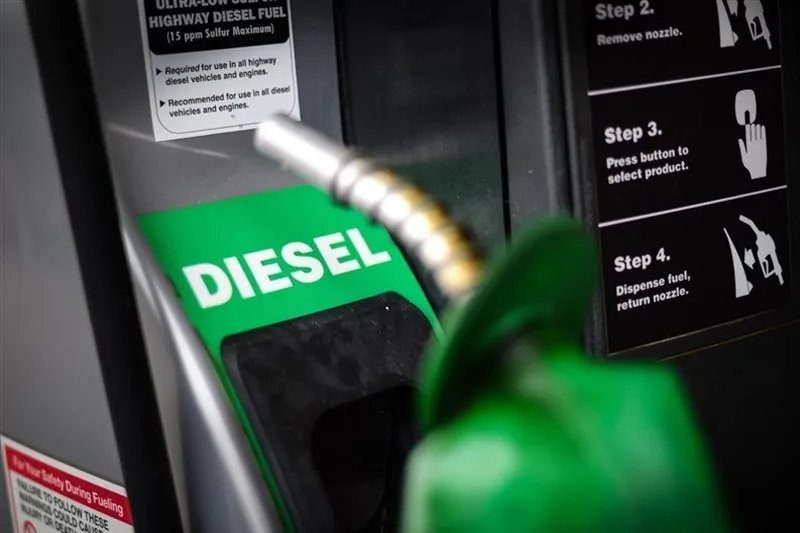
به گزارش مجله خبری نگار، براساس پیشبینی گلدمن ساکس، قیمت گازوئیل ممکن است تا سال ۲۰۲۷ همچنان بالا باقی بماند؛ چراکه محدودیتهای پالایشی با احیای مصرف و تلاش دولتها و شرکتها برای جبران کاهش ذخایر همزمان شده است.
نیکیل بنداری، رئیس مشترک بخش تحقیقات منابع طبیعی آسیا-اقیانوسیه گلدمن ساکس، روز دوشنبه گفت: «ما باید قیمت فرآوردههای نفتی را به اندازهای بالا نگه داریم که سطح مشخصی از کاهش تقاضا در سال آینده نیز ادامه پیدا کند.»
این بانک معتقد است بالا ماندن قیمت گازوئیل برای جلوگیری از آن ضروری است که بازگشت تقاضا، فشار بیش از حدی بر ظرفیت محدود پالایشگاهها وارد کند.
گلدمن ساکس پیشبینی میکند حاشیه سود پالایشی گازوئیل و سوخت جت ــ یعنی اختلاف قیمت این فرآوردههای پالایشی با نفت خام ــ در سال ۲۰۲۷ بهطور میانگین به بیش از ۴۰ دلار در هر بشکه برسد؛ رقمی که بیش از دو برابر سطح معمول حدود ۲۰ دلار است.
این پیشبینی در حالی مطرح شده که گلدمن انتظار دارد قیمت نفت خام برنت در حدود ۸۰ دلار در هر بشکه تثبیت شود؛ زیرا جریان نفت خام از طریق تنگه هرمز بهتدریج به شرایط عادی بازمیگردد.
بنداری گفت: «اگر سال آینده شاهد هرگونه بازگشت تقاضا باشیم، به نظر ما سیستم پالایش جهانی باید به بالاترین نرخ بهرهبرداری که در دو دهه گذشته شاهد آن بودهایم، برسد.»
بادن مور، تحلیلگر تحقیقات منابع و انرژی در کارگزاری CLSA، گفت ضعف اخیر تقاضا لزوماً به معنای از بین رفتن دائمی آن نیست. تقاضای بنیادی برای فرآوردههای نفتی همچنان تا حد زیادی پابرجاست. او افزود که خریداران با استفاده از مدیریت ذخایر، برداشت از ذخایر، کاهش مصرف و بهینهسازی فعالیت پالایشگاهها توانستهاند بازار را متعادل کنند همچنین بازسازی ذخایر جهانی در کنار تأمین تقاضا ممکن است تا دو سال زمان ببرد.
گلدمن ساکس اعلام کرد احیای تقاضا برای فرآوردههای پالایشی ممکن است همزمان با فشار بر شبکه پالایشگاهی جهان رخ دهد، این بانک انتظار دارد سال ۲۰۲۶ نیز سال دیگری با «رشد منفی ظرفیت پالایشی» باشد؛ بهطوری که پیشبینی میشود ظرفیت پالایش در خارج از چین حدود ۳۰۰ هزار بشکه در روز کاهش یابد.
گلدمن ساکس در گزارش «چرخه فوقالعاده پالایش» که ۲۱ سپتامبر منتشر شد، برآورد کرده است که ذخایر فرآوردههای نفتی ممکن است در پایان سال ۲۰۲۶ به کمتر از پایینترین سطح روزهای پوشش مصرف ثبتشده از سال ۲۰۱۵ برسد.
بنداری گفت حدود ۲ میلیون بشکه در روز از ظرفیت پالایشی خاورمیانه همچنان از مدار خارج است و آسیبدیدگی تأسیسات پالایشی روسیه نیز عرضه گازوئیل را بیش از پیش محدود کرده است.
او افزود: پالایشگاههای آمریکا که برای جبران کاهش ظرفیت پالایشی با نرخهای بالایی فعالیت کردهاند، اکنون باید تعمیرات و نگهداری بهتعویقافتاده خود را انجام دهند؛ اقدامی که بهطور موقت میزان فعالیت پالایشگاهها را کاهش خواهد داد.
انتظار نمیرود بهبود صادرات نفت خام کشورهای حاشیه خلیج فارس، دسترسی به فرآوردههای پالایشی را به شکل قابلتوجهی افزایش دهد؛ زیرا محمولههای گازوئیل، بنزین و سوخت جت همچنان با محدودیت مواجه هستند.
اظهارات بنداری پس از آن مطرح شد که کشورهای گروه هفت روز جمعه توافق کردند طی چهار ماه ۱۰۰ میلیون بشکه نفت خام و فرآوردههای پالایشی را از ذخایر خود آزاد کنند. این توافق شامل «آزادسازی قابلتوجه و سریع گازوئیل» در ۲۰ روز نخست خواهد بود. این خبر باعث شد قیمت قراردادهای آتی گازوئیل اروپا ۵.۷۵ درصد کاهش یابد.
با این حال، کارشناسان چندان امیدوار نیستند که عرضه اضافی بتواند در بلندمدت دسترسی به فرآوردههای پالایشی را بهبود دهد و قیمتها را مهار کند. امین ناصر، مدیرعامل آرامکو، روز دوشنبه گفت ذخایر اضطراری «ممکن است ما را از یک زمستان عبور دهد»، اما نمیتواند مشکل بلندمدت عرضه را حل کند.
مور از سیالاسای نیز گفت: آزادسازی ذخایر اضطراری تنها یک مشکل نقدینگی را حل میکند، نه مشکل بنیادی ذخایر را؛ آزادسازی ذخایر زمان میخرد، اما در عین حال به معنای مصرف ذخایر به جای بازسازی آنهاست؛ بنابراین، پر کردن دوباره ذخایر در بلندمدت میتواند به منبع جدیدی برای تقاضا تبدیل شود. برنارد او، اقتصاددان ارشد آسیا-اقیانوسیه در شرکت کوفیس، نیز گفت: اثر چنین آزادسازیهایی موقتی است و جنبه ساختاری ندارد.