۰۹ آبان ۱۴۰۵
اخبار ورزشی
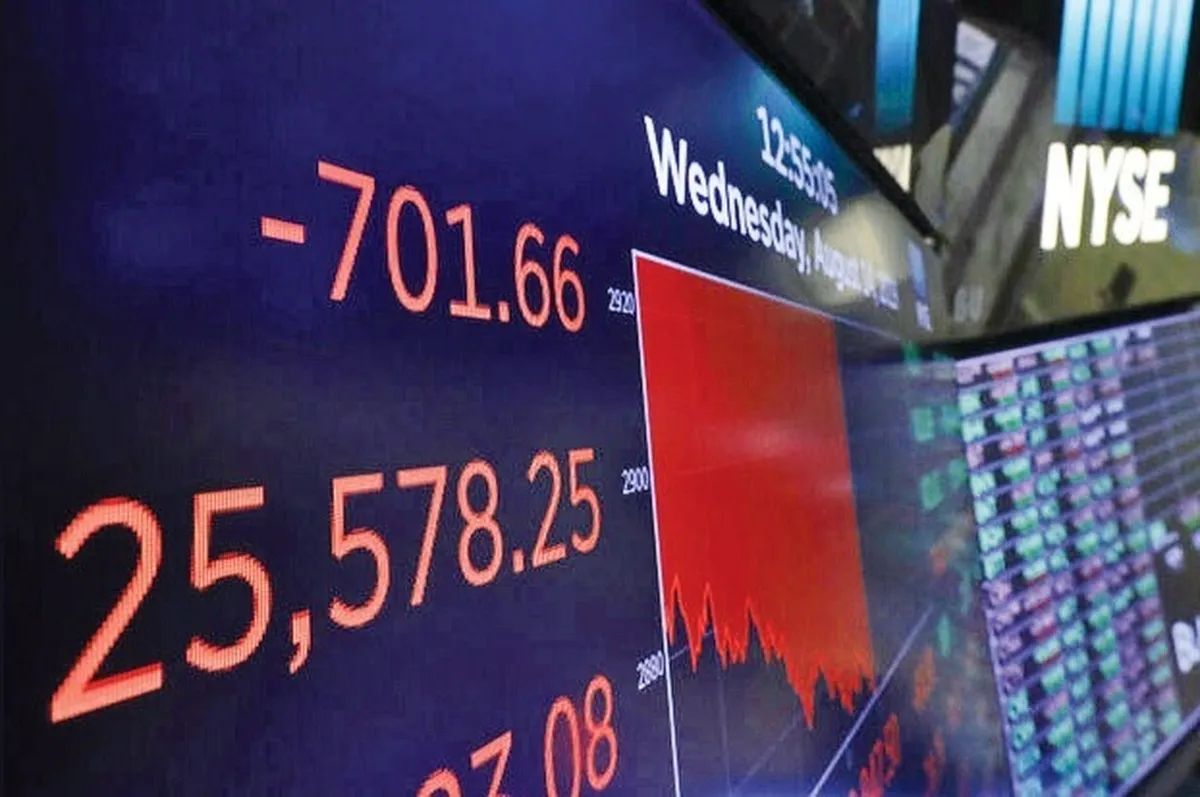
به گزارش مجله خبری نگار، بازارهای جهانی که هفتهها با موجی از رشد پیوسته و ریسکپذیری همراه بودند، ناگهان تغییر جهت داده و وارد فاز گستردهای از موج فروش و ریسکگریزی شدهاند. در این شرایط، قیمت داراییهای پرریسک به شدت سقوط کرده و جریان سرمایه به داراییهای سنتی امن نظیر اوراق قرضه دولتی بازگشته است. بر اساس گزارشهای اقتصادی منتشر شده، این چرخش نشاندهنده تغییر عمیق در انتظارات سرمایهگذاران است. به این معنی که هم سهام آمریکا زیر فشار اخبار منفی بازار کار و ابهام سیاست پولی افت کرده و هم رمزارزها و فلزات گرانبها که پیشتر رالی صعودی داشتند، با فروکش هیجان صعودی دست به گریبان شدهاند.
واکنش بازار رمزارزها در این دوره ریزش و افت شدید ارزش به شدت چشمگیر بوده است. پس از آنکه بیتکوین اکتبر ۲۰۲۵ به رکورد تاریخی ۱۲۵ هزار دلار رسید (با افزایش بیش از ۳۳ درصدی در طول سال ۲۰۲۵)، تنها در چند هفته اخیر سقوط شدیدی را تجربه کرد. پنجشنبه گذشته بیتکوین بیش از ۱۲ درصد افت کرد و به حدود ۶۳ هزار دلار رسید. این رقم کمترین سطح قیمت بیتکوین از اکتبر ۲۰۲۴ است (حدود یک ماه قبل از پیروزی دونالد ترامپ در انتخابات ریاستجمهوری). بهطور کلی، از قله تاریخی اواخر پاییز ۲۰۲۵ تاکنون، بازار ارزهای دیجیتال حدود ۲ تریلیون دلار از ارزش خود را از دست داده است. افت قیمتها نهتنها بر بیتکوین، بلکه بر اتر و سایر رمزنگارها نیز تاثیر گذاشته است. برای مثال اتر بیش از ۱۳ درصد پایین آمده و طی ۲ ماه اخیر بیش از ۳۰ درصد افت کرده است.
عوامل مهم سقوط رمزارزها عبارتند از خروج چشمگیر سرمایهگذاران خرد و کاهش سرعت ورود حمایت نهادی از سوی شرکتها و اشخاصی که پشتوانه بازار بودند. پس از جهش سال گذشته که تا حد زیادی از حمایت سیاستمداران و ورود سرمایه نهادی ناشی میشد (مانند وعدههای ترامپ برای تبدیل آمریکا به «ابرقدرت بیتکوین» و صدور دستورات حمایتی از رمزارز)، اکنون تقاضای هیجانی فروکش کرده و نقدینگی بهسرعت خارج میشود. یکی از تحلیلگران برجسته بازار کریپتو گفته است: «بازار کریپتو اکنون در حالت کاپیتولاسیون قرار دارد. این دیگر یک اصلاح کوتاه مدت نیست، بلکه شروع بازنشانی است که معمولا ماهها طول میکشد».
علاوه بر این، عواملی مانند انتظار سرمایهگذاران نسبت به سیاست پولی نیز اثرگذار بوده است. انتشار خبر نامزدی کوین وارش برای ریاست فدرالرزرو (که تداعیکننده سیاستهای پولی انقباضی است) باعث شد سرمایهگذاران، بویژه در وجوه قابل معامله (ETF) بیتکوین، پولهای خود را بهتدریج خارج کنند. در نتیجه طی دیماه ۲۰۲۵ حدود ۳ میلیارد دلار از «ETF»های بیتکوین خارج شد. در واقع، بیتکوین بیش از هر زمانی به سهام فناوری شباهت پیدا کرده است. یعنی هنگامی که گروههای تکنولوژی در فشار قرار میگیرند و ریسکگریزی افزایش مییابد، ارزش بیتکوین نیز دچار افت میشود. برخی تحلیلگران تاکید میکنند دوره فعلی بیش از آنکه اصلاح معمول در بازار صعودی باشد، شبیه ریزشهای عمیق و طولانیمدت قبلی است.
فلزات گرانبها که بهتازگی شاهد صعود کمسابقهای بودند نیز در این موج فروش دچار سقوط تاریخی شدهاند. اواخر ژانویه ۲۰۲۶ طلا برای نخستین بار به حدود ۵۵۹۵ دلار در هر اونس رسید، اما در پی اعلام نامزدی کوین وارش به عنوان رئیس فدرالرزرو و بالا رفتن انتظارات بازده واقعی، در یک روز حدود ۹.۵ درصد سقوط کرد و به نزدیک ۴۸۸۴ دلار رسید. در همین روز نقره از رکورد خود در ۱۲۱.۶۴ دلار در هر اونس به حدود ۸۴ دلار تنزل یافت (معادل افت ۲۷.۷ درصد)، که بزرگترین کاهش روزانه در تاریخ این فلز به شمار میرود. ماه ژانویه را اغلب کارشناسان «متلاطمترین ماه تاریخ فلزات گرانبها» توصیف میکنند.
تحلیلگران معتقدند علت اصلی این سقوط شتابزده، وضعیت بنیادی اقتصاد نیست، بلکه خروج ناگهانی سرمایههای سفتهبازانه و بستن اجباری موقعیتهای اهرمی در پی بالا رفتن مارجینها بوده است. طلا و نقره قبل از این سقوط، رشدی سرسامآور را تجربه کرده بودند (مثلا طلا سال ۲۰۲۵ بیش از ۶۴ درصد گران شده بود) و بسیاری از معاملهگران با اهرم سنگین وارد بازار شده بودند. با شروع ریزش قیمتها، فشار فروش خودتقویتی ایجاد کرد. یعنی گروهی از معاملهگران برای جلوگیری از طلب اضافه مارجین ناچار به فروش سریع دارایی شدند. در نتیجه نقره که بازار کوچکتر و نقدشوندهتری دارد، نسبت به طلا سقوط شدیدتری را تجربه کرد. به عنوان مثال، گروه بورس شیکاگو (CME) سطح مارجین معاملات فلزات را افزایش داد که به اتساع روند نزولی دامن زد.
با این حال بسیاری از تحلیلگران هشدار میدهند این اصلاح ناگهانی لزوما به معنای پایان نقش سنتی طلا و نقره بهعنوان پناهگاههای امن نیست. از دید آنها بخش زیادی از این ریزش ناشی از خروج سرمایههای پرریسک و سفتهبازانه بوده، نه کاهش تقاضای واقعی برای این فلزات. به گفته برخی استراتژیستها، اکنون که بخش زیادی از رشد هیجانی ماههای گذشته تخلیه شده است، این اصلاح میتواند فرصت تازهای برای سرمایهگذاران بلندمدت باشد. با این حال، تردیدها و نوسانات احتمالا در کوتاهمدت ادامه خواهد یافت و نقره به علت حساسیت بیشتر به جریانهای سفتهبازی، همچنان پتانسیل افت و نوسان بیشتری نسبت به طلا دارد. برای نمونه، جیپیمورگان هشدار داده است ارزشگذاری فعلی نقره بسیار بالا به نظر میرسد و تضعیف بیشتری را در دورههای ریسکگریزی در پیش دارد، اگرچه سقفهای قیمتی میانمدت برای آن حدود ۷۵ الی ۸۰ دلار و سطح بازیابی تا حوالی ۹۰ دلار پیشبینی شده است.
در والاستریت نیز نشانههای عقبنشینی بازار کاملا مشهود است. شاخص S&P ۵۰۰ در معاملات اخیر بیش از ۱،۲ درصد سقوط کرد و Nasdaq ۱۰۰ نیز عمیقترین افت خود را از ماه آوریل تجربه کرد. افت شاخصها عمدتا ناشی از فشار بر سهام شرکتهای نرمافزاری و فناورانه بود، چرا که شرکتهایی مانند آمازون و گوگل پس از اعلام برنامههای هزینه کرد عظیم خود برای هوش مصنوعی، قیمت سهامشان بیش از ۱۰ درصد کاهش یافت. این تحولات متاثر از کاهش اعتماد سرمایهگذاران به تداوم رونق هوش مصنوعی و تردیدها نسبت به چشمانداز کاهش نرخ بهره توسط فدرالرزرو است.
به عبارت دیگر، سرمایهگذاران که تا پیش از این بر تداوم رونق فناوری و اقتصاد قوی حساب باز کرده بودند، اکنون با ریسکهای جدیدی مواجه شدهاند؛ ریسکهایی که احتمال جانشینی شرکتها توسط هوش مصنوعی، انتخاب «کوین وارش» به ریاست فدرالرزرو و ارزشگذاریهای بسیار بالای داراییها را شامل میشود. همچنین گزارشهای منتشر شده تایید میکنند روند اخیر نشان میدهد پیشبینیهای آغاز سال برای ادامه طولانیترین روند صعودی بورسهای آمریکا در ۲ دهه اخیر، اکنون با افزایش ریسکهایی غیرمنتظره مواجه شده است.
این نگرانیها بهسرعت به بازارهای آسیا نیز سرایت کرده است به طوری که در معاملات اخیر، شاخص بازار کرهجنوبی (KOSPI) در مقطعی بیش از ۵ درصد سقوط کرد. در این سقوط، شرکتهای بزرگ تراشهساز کرهای مانند سامسونگ الکترونیکس و اسکیهاینیکس پیشتاز بودند. سایر بازارهای آسیایی نیز تحت تاثیر ریسکگریزی جهانی حدود یک درصد افت کردند. به گزارش بلومبرگ، شاخصهای آتی نزدک نیز حاکی از ادامه روند نزولی در والاستریت بودند.
با این حال باید بیان کرد هیچ علت واحد و روشنی برای این سقوط عمومی وجود ندارد، بلکه مجموعهای از اخبار و دادههای نگرانکننده فشار فروش را تشدید کرده است. از جمله این اخبار، گزارشهای تازه بازار کار آمریکاست؛ گزارشی که بیان کرده بر اساس دادههای شرکتهای چلنجر، گری و کریسمس، میزان تعدیل نیرو در ژانویه ۲۰۲۶ به بالاترین میزان برای این ماه از زمان بحران رکود بزرگ ۲۰۰۹ رسیده است. این موضوع نشانهای از تضعیف احتمالی شتاب اقتصادی به شمار میرود. همزمان، شرکتهای بزرگ فناوری اعلام کردهاند برای توسعه هوش مصنوعی میلیاردها دلار سرمایهگذاری خواهند کرد. مثلا آمازون برنامهای ۲۰۰ میلیارد دلاری و گوگل برنامهای ۱۸۵ میلیارد دلاری در نظر گرفتهاند. این ارقام بسیار فراتر از برآوردهای تحلیلگران است و نگرانی از هزینههای بالای فناوری را افزایش داده است.
بهطور خلاصه، برخلاف ریزشهای ناگهانی قبلی (مانند سقوط آوریل ۲۰۲۵ بر اثر تنشهای تجاری)، این بار بازارها بدون یک شوک مشخص، زیر فشار ترکیبی از اخبار ضعف بازار کار، افزایش هزینه شرکتهای تکنولوژی و تردید نسبت به چشمانداز سیاست پولی قرار گرفتهاند. این مجموعه اخبار باعث شده سرمایهگذاران بهتدریج از موقعیتهای پرریسک عقبنشینی کنند.
با همه آنچه توضیح داده شد، باید توجه کرد تحلیل سقوط اخیر بازارهای جهانی تنها بر پایه مؤلفههایی، چون اصلاح ارزشگذاریها، خروج سرمایههای سفتهبازانه یا تغییر در انتظارات پولی، تصویری ناتمام و تکبعدی از وضعیت موجود ارائه میدهد. واقعیت این است که آنچه افق پیش روی بازارهای جهانی را تیره و پیچیدهتر کرده، آمیختهای از ریسکهای ژئوپلیتیک فزاینده و ناامنی در گلوگاههای حیاتی انرژی و مسیرهای تجارت بینالملل است. این متغیرهای غیرمالی پتانسیل آن را دارند که یک اصلاح طبیعی و فنی را به یک بحران عمیق و چندلایه بدل کنند؛ بحرانی که در آن ثبات اقتصادی به شکلی ناگسستنی با امنیت فیزیکی مسیرهای ترانزیتی گره خورده است.
در این میان، بازار انرژی به عنوان حساسترین قطبنما، نخستین بازخوردها را نسبت به تنشهای ژئوپلیتیک نشان میدهد. تهدید امنیت مسیرهای کلیدی انتقال نفت و گاز، از تنگه هرمز و دریای سرخ گرفته تا کانال سوئز و مبادی صادراتی روسیه، مستقیما به جهش هزینههای ناشی از نااطمینانی در قیمت حاملهای انرژی منجر میشود. نکته حائز اهمیت این است که حتی بدون وقوع اختلال واقعی در عرضه، صرف افزایش «احتمال» انسداد یا درگیری میتواند بهسرعت بهای نفت را صعودی کند. این افزایش قیمت، زنجیرهای از واکنشهای مخرب را آغاز میکند. نخست با انتقال هزینههای انرژی به بخش حملونقل و تولید، تورم جهانی که در مسیری کاهشی قرار داشت، ممکن است دوباره شعلهور شود. در چنین شرایطی، بانکهای مرکزی نظیر فدرالرزرو با پارادوکسی دشوار مواجه میشوند. پارادوکس ناشی از انتخاب میان کاهش نرخ بهره برای حمایت از رشد اقتصادی، یا حفظ سیاستهای انقباضی برای مهار تورم ناشی از شوک انرژی. این بنبست تصمیمی، نهتنها نوسانات بازار را تشدید میکند، بلکه با تحت فشار قرار دادن سودآوری شرکتها، سرمایهگذاران را از داراییهای رشدمحور و پرریسک، بویژه در بازار سهام و رمزارزها فراری میدهد.
موازی با بخش انرژی، امنیت دریایی به عنوان ستون فقرات تجارت جهانی، نقشی تعیینکننده در سرنوشت بازارها ایفا میکند. ناامنی در خطوط کشتیرانی، خواه ناشی از درگیریهای منطقهای باشد یا حملات پراکنده، بهسرعت خود را در قالب افزایش سرسامآور هزینه بیمه، طولانیتر شدن مسیرهای لجستیکی و اختلال در زنجیره تأمین نشان میدهد. تجربیات سالهای اخیر به وضوح ثابت کرده است هرگونه لکنت در حملونقل دریایی، مستقیماً به تورم کالاها منجر شده و بیشترین آسیب را به کشورهای وابسته به واردات انرژی و مواد اولیه و همچنین صنایع مصرفی وارد میکند. در چنین بستری، شوکهای ژئوپلیتیک قادرند روند اصلاح طبیعی بازارهای مالی را به سمت یک بحران نقدینگی و فروپاشی اعتماد سوق دهند.
با این حال واکنش بازار به این بیثباتیها، پارادوکسی را در تعریف داراییهای امن ایجاد کرده است. به طور سنتی، در زمان بروز تنش، طلا و اوراق خزانهداری پناهگاه سرمایهها هستند، اما پیچیدگی شرایط کنونی این قاعده را به چالش میکشد. اگر تنشها منجر به افزایش تورم شود، نرخهای بهره واقعی افزایش یافته و اوراق قرضه را تحت فشار قرار میدهد. از سوی دیگر، هرچند طلا میتواند به عنوان پوشش ریسک عمل کند، اما تقویت احتمالی دلار در دوران بحران، بخشی از درخشش آن را خنثی خواهد کرد. این وضعیت در بازار رمزارزها نیز با تضاد همراه است. بهرغم آنکه برخی بیتکوین را «طلای دیجیتال» مینامند، عملکرد اخیر آن نشاندهنده همبستگی شدید با سهام فناوری است. از این رو، در صورت تشدید تنشها، بیتکوین ممکن است میان ۲ سناریو معلق بماند؛ یک سناریو سقوط تحت تأثیر موج نقدینگی به سمت دلار است و سناریو دیگر احیای تدریجی در صورت افزایش بیاعتمادی بنیادین به نظام مالی سنتی است.
نگاه به آینده بازارها تحت تأثیر این ریسکها را میتوان در قالب سه سناریوی محتمل دستهبندی کرد. در سناریوی نخست، اگر تنشها محدود و کنترلشده باقی بمانند، اصلاح اخیر بازار به عنوان یک بازتنظیم طبیعی سپری خواهد شد. در سناریوی دوم، وقوع یک شوک تورمی در بخش انرژی میتواند با وادار کردن بانکهای مرکزی به اتخاذ رویکردی محتاطانه، داراییهای پرریسک را وارد فاز نزولی عمیقی کند. در نهایت، در سناریوی سوم و بحرانیترین حالت، گسترش درگیریهای ژئوپلتیک و تهدید جدی مسیرهای دریایی میتواند منجر به موج گسترده فروش در بازارهای جهانی، فرار سرمایه از بازارهای نوظهور و افزایش جدی ریسک رکود جهانی شود. در مجموع، هرچند آغاز تلاطمهای اخیر ممکن است ریشههای پولی داشته باشد، اما تداوم و عمق آن اکنون در دست متغیرهای امنیتی است و سرمایهگذاران برای بقا در این اتمسفر، ناگزیر به رصد لحظهای تحولات سیاسی و تنوعبخشی هوشمندانه به سبد داراییهای خود هستند.
منبع: وطنامروز