۱۶ آبان ۱۴۰۵
اخبار پزشکی سلامت
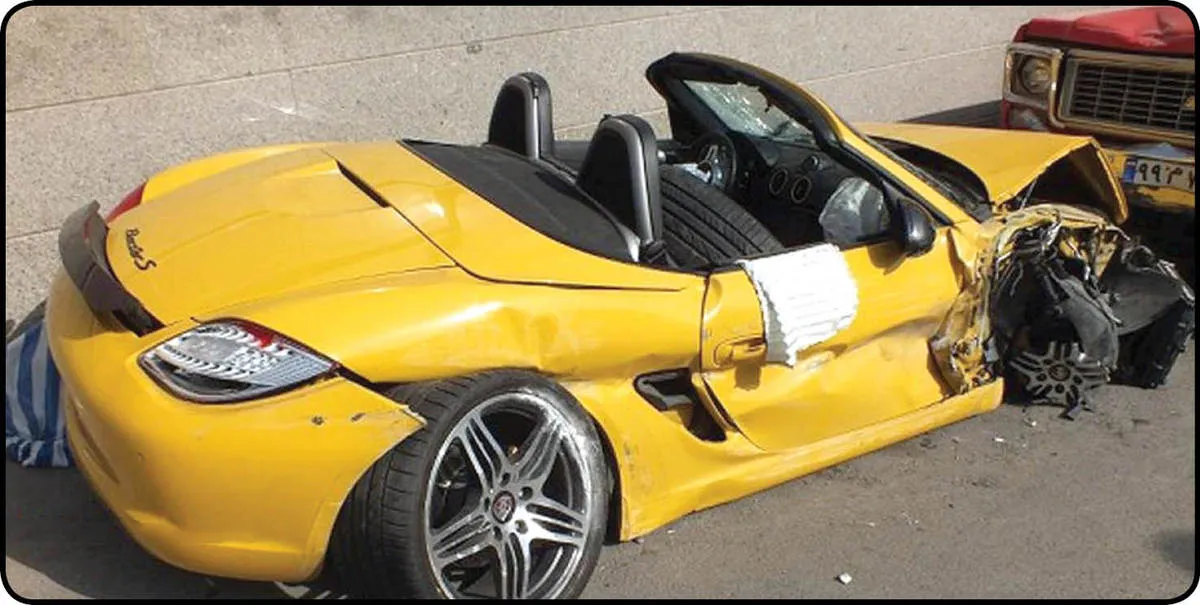
به گزارش مجله خبری نگار، آیا تاکنون به این موضوع فکر کردهاید که اگر با خودرویی گرانقیمت همانند پورشه، مازراتی، ب. ام؛ و یا بنز تصادف کنید، بیمه شخص ثالث تا چه میزان تعهدات مالی برای جبران خسارت خودروهای لوکس را تقبل میکند؟ با نگاهی به قیمت قطعات این خودروهای لوکس در بازار، این پرسش بیش از پیش برجسته میشود. براساس قیمتهای بازار، چراغ جلوی مازراتی به تنهایی بیش از ۲۰ میلیون تومان قیمت دارد. از گذشتههای دور یکی از نگرانیهای رانندگان خودروهای سواری، تصادف با خودروهای لوکس و گران قیمت بود. اما از اسفند سال گذشته و در اصلاح قانون بیمه شخص ثالث به نوعی این نگرانی رانندگان خودروهای سواری حل شده و حالا دارندگان خودروهای لوکس باید نگران باشند مبادا یک خودروی سواری با آنها تصادف کند، چون در صورت نداشتن بیمه بدنه باید میلیونها تومان از جیب شان برای تعمیر خسارتهای وارد شده هزینه کنند. در قانون جدید بیمه شخص ثالث برای پرداخت خسارت مالی خودروهای گران قیمت، قوانین و شرایط خاصی در نظر گرفته شده است. پس اگر خودروی گران قیمت دارید یا راننده یک خودروی متعارف هستید، برای این که با زیر و بم این قانون آشنا شوید با ما همراه باشید.
براساس قانون بیمه اجباری شخص ثالث که در سال ۱۳۹۵ به تصویب مجلس رسیده، خودروها به دو نوع متعارف و نامتعارف تقسیم بندی شده است و طبق این قانون اگر ارزش خودرو کمتر از نصف دیه کامل یک مرد مسلمان در ماه حرام باشد، خودرو متعارف و در غیر این صورت نامتعارف شناخته میشود؛ تا پیش از این صاحبان خودروهای گران قیمت که در تصادفات آسیب میدیدند، بخشی از هزینههای خسارت را بر اساس میزان خسارت متناظر واردشده به گرانترین خودروی متعارف از بیمه دریافت میکردند و بقیه آن را از مقصر حادثه. یعنی فرد زیاندیده که دارای خودروی نامتعارف است، علاوه بر دریافت خسارت خود از بیمه، طبق این قانون دوباره به مقصر مراجعه و خسارت ناشی از افت قیمت خودرویش را از فرد مقصر در حادثه مطالبه میکرد. اما طبق گفته خضریان، با اصلاح این قانون صاحبان خودروهای لوکس باید سایر خسارات وارد شده به خودروی خود را با استفاده از بیمه بدنه تامین کنند.
به زبان ساده منظور از خودروی متعارف، خودرویی است که در زمان وقوع حادثه رانندگی، قیمت آن برابر یا کمتر از سقف تعهدات جانی یا ۵۰ درصد دیه مرد مسلمان در ماه حرام باشد. هر ساله نرخ دیه توسط قوه قضاییه مشخص میشود. امسال نرخ دیه در ماه حرام ۸۰۰ میلیون اعلام شده که یعنی حداکثر قیمت خودروی متعارف باید ۴۰۰ میلیون تومان باشد و هر خودرویی که زیر ۴۰۰ میلیون تومان باشد، خودروی متعارف و هر خودرویی که بالای ۴۰۰ میلیون تومان باشد، خودروی نامتعارف شناخته میشود. البته ارزش واقعی هر خودرو هنگام وقوع حادثه توسط کارشناس بیمه یا کارشناس رسمی دادگستری مشخص میشود.
طبق قوانین بیمه، خسارت خودروهای متعارف به صورت کامل از سمت شرکت بیمه پرداخت میشود. با توجه به نرخ خودروها در زمان نگارش این گزارش، دنا پلاس اتومات تقریبا ۴۰۰ میلیون تومان قیمت دارد بنابراین این خودرو میتواند به عنوان یک خودروی متعارف با بالاترین قیمت در نظر گرفته شود. تفاوتی ندارد بیمه شخص ثالث شما متعلق به کدام بیمه گذار است؛ در تصادف دو خودروی متعارف با یکدیگر، تمام خسارت توسط بیمه شخص ثالث راننده مقصر پرداخت میشود.
محاسبه خسارت در خودروهای نامتعارف با خودروهای متعارف کاملا متفاوت است. به طور مثال اگر شما با خودروی تیبا به یک خودروی بنز بزنید و باعث شوید چراغ عقب آن بشکند، لازم نیست هزینه چراغ بنز را پرداخت کنید، با توجه به این که هم اکنون قیمت دنا پلاس در بازار حدود ۴۰۰ میلیون تومان است بنابراین میتواند شاخص و مبنای مناسبی برای گرانترین خودروی متعارف در سال ۱۴۰۱ باشد، پس با فرض این که ارزش چراغ عقب دنا پلاس دو میلیون تومان باشد، مقدار خسارت قابل پرداخت به مالک بنز فقط دو میلیون تومان خواهد بود و بقیه خسارت از مالک پراید قابل مطالبه و وصول نخواهد بود و در صورتی که خودروی بنز بیمه بدنه داشته باشد، مالک آن میتواند مابه التفاوت آن را از شرکت بیمه گذار بدنه خودرو مطالبه کند. البته طبق تبصره یک مادۀ ۲ دستورالعمل جدید، در مواردی که قطعات انواع گرانترین خودروهای متعارف اختلاف قیمت داشته باشد، گرانترین آنها ملاک عمل خواهد بود به عبارت دیگر چنان چه در مثال فوق ارزش چراغ عقب دنا پلاس در بازار بین یک تا دو میلیون تومان متغیر باشد، باید گرانترین چراغ یا همان دو میلیون تومان ملاک محاسبه قرار گیرد. طبق تبصره ۲ مادۀ ۲ دستورالعمل جدید، در مواردی که خودروی نامتعارف یا لوکس دارای قطعاتی باشد که نمونه یا مشابه آن در خودروی متعارف وجود نداشته باشد، قیمت قطعه مشابه آن در گرانترین خودروی متعارف ملاک محاسبه ارزیابان خسارت قرار خواهد گرفت.
طبق اصلاحیه جدید صاحب خودروی زیاندیده نامتعارف باید بخشی از خسارتش را از بیمه بدنه خودش بگیرد. طبق گفته برخی کارشناسان این طرح برای شرکتهای بیمه از یک جهت سودده است و از سوی دیگر مضر. چون در عین حال که بیمه بدنه بار مالی به همراه دارد، ممکن است باعث شود رانندههای بیشتری برای دریافت بیمهنامه بدنه تشویق شوند البته با توجه به بالارفتن قیمت خودرو، شاهد افزایش مشتریان بیمه بدنه خواهیم بود که سود سرشاری را نصیب شرکتهای بیمه میکند و احتمال زیان شرکتهای بیمه بسیار کم است.
پیش از اصلاح قانون بیمه شخص ثالث، اگر مالک خودروی مقصر مبلغ تعیین شده برای خسارت را پرداخت نمیکرد، شخص خسارت دیده مثلا صاحب بنز، میتوانست به دادگاه صالحه شکایت کند و کارشناسان دادگاه مجدد میزان خسارت به خودروی او را بررسی میکردند و حکم به پرداخت خسارت میدادند؛ در این جا حکم توقیف اموال فرد خسارت زده صادر میشد و اگر دارایی برای پرداخت خسارت نداشت مالک خودروی بنز میتوانست او را به زندان بیندازد! اما با اصلاح قانون دیگر صاحبان خودروهای لوکس نمیتوانند بقیه خسارت را از صاحب خودروی مقصر مطالبه کنند و همین موضوع باعث کاهش زندانیان شده است. رئیس هیئت امنای ستاد مردمی رسیدگی به امور دیه در این خصوص به ایرنا گفته است: «اگر قانون بیمه اجباری شخص ثالت در مجلس اصلاح نمیشد سالانه حدود ۴۰۰ راننده به دلیل بدهی وارد زندان میشدند، اما در زمان حاضر تنها ۴۰ نفر به دلیل بدهی دیه در کشور در بند هستند.»
منبع: خراسان