۱۶ آبان ۱۴۰۵
اخبار علمی آموزشی
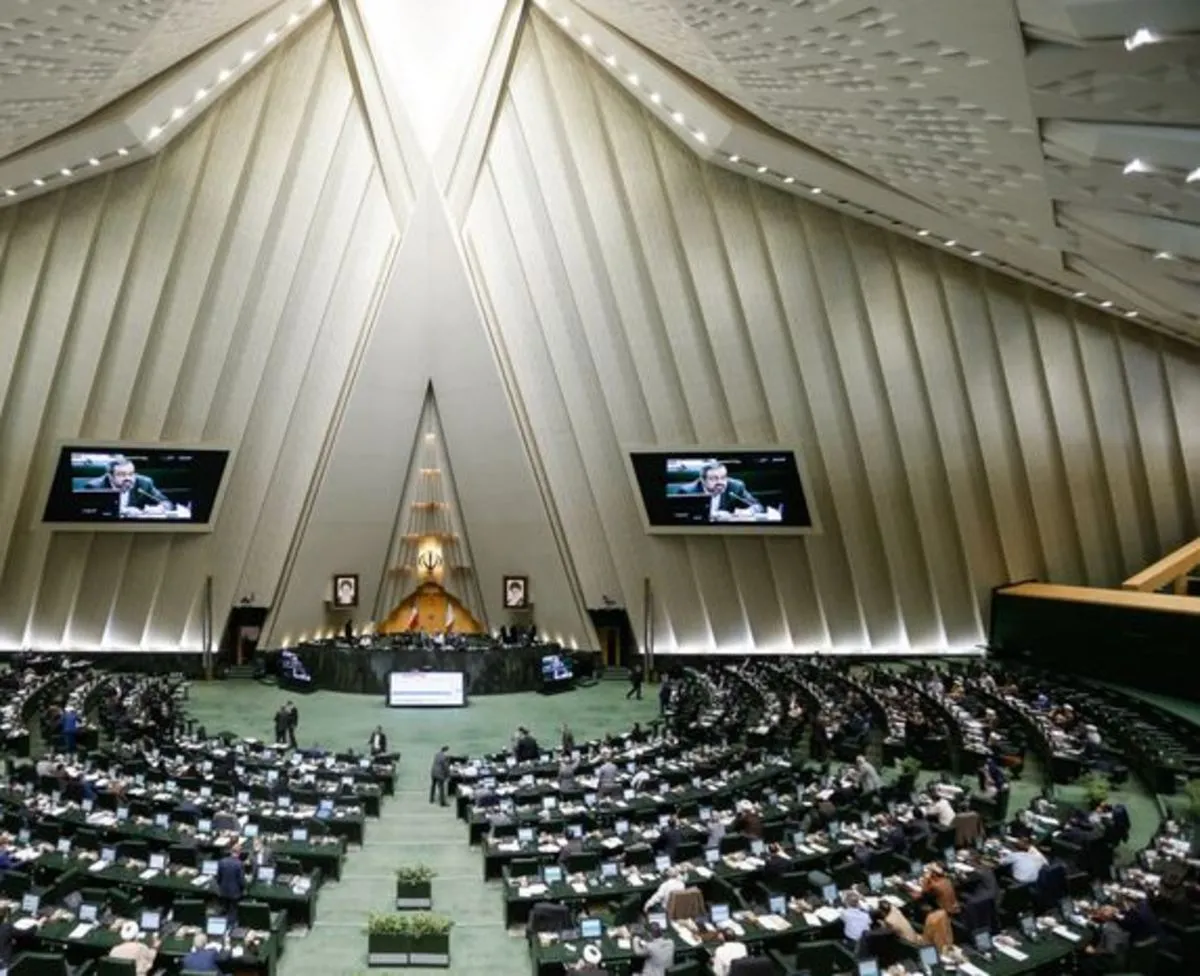
به گزارش مجله خبری نگار، در جلسه علنی روز سه شنبه (۱۷ اسفندماه) مجلس شورای اسلامی در بررسی بخش هزینهای گزارش کمیسیون تلفیق در مورد لایحه بودجه ۱۴۰۱، نمایندگان با بندهای (الف)، (ب)، (ج)، (ط) و (د) تبصره ۱۹ ماده واحده این لایحه موافقت کردند.
در بند (الف) تبصره ۱۹ لایحه بودجه آمده است: به منظور ارتقاء بهرهوری خدمات عمومی، شفافسازی، مسؤولیتپذیری و پاسخگویی دستگاههای اجرائی، سازمان برنامه و بودجه کشور موظف است تا پانزده اردیبهشت ماه نسبت به تنظیم موافقت نامه با دستگاههای اصلی متضمن برنامه ها، اهداف کمّی، سنجه و شاخصهای ارزیابی عملکرد اقدام نماید.
تخصیص اعتبارات با رعایت ماده (۳۰) قانون برنامه و بودجه براساس میزان تحقق اهداف هریک از برنامهها و متناسب با میزان منابع وصولی دستگاه اجرائی تعیین میگردد.
آییننامه اجرائی این بند شامل چهارچوب تفاهم نامه، نوع و نحوه ارتباط با دستگاه تابعه، نحوه گزارشگیری از برنامهها، نحوه بکارگیری نیروی مازاد و میزان جابجایی در اعتبارات به منظور تحقق برنامهها با پیشنهاد سازمان برنامه و بودجه کشور به تصویب هیأت وزیران میرسد.
در بند الحاقی بند (الف) نیز مصوب شد: براساس ماده ۳۰ قانون برنامه و بودجه وزارت اقتصاد و امور دارایی و سازمان برنامه و بودجه مکلفند حداکثر ۳ ماه پس از تصویب این قانون آئین نامه ماده ۳۰ قانون برنامه و بودجه را با رعایت اصل ۱۲۶ قانون اساسی به روزرسانی و به تصویب هیات وزیران برسانند که در ۶ ماه دوم سال نحوه تخصیص اعتبار در هزینههای جاری و برنامههای عمرانی در کمیته تخصیص اعتبار دارای متولی اصلی مستقل باشد. تخصیص اعتبارات در ۶ ماه دوم سال ۱۴۰۱ صرفا براساس آئین نامه اصلاح شده امکان پذیر است.
سازمان برنامه و بودجه و وزارت اقتصاد و دارایی مکلفند به صورت مستقل گزارش جلسه و مصوبات کمیته تخصیص اعتبارات را ماهانه در اختیار کمیسیون برنامه و بودجه مجلس قرار دهند.
همچنین براساس بند (ب) تبصره (۱۹) ماده واحده این لایحه؛ مازاد درآمدهای اختصاصی دستگاههای اجرائی در سقف رقم پیشبینیشده در ردیف ۱۰۲۵۳۰ در قانون بودجه سال ۱۴۰۱ با تأیید و ابلاغ سازمان برنامه و بودجه کشور با رعایت قوانین و مقررات مربوطه توسط همان دستگاه قابل هزینه است.
در اجزا (۱)، (۲) و (۳) بند (ج) تبصره (۱۹) لایحه بودجه نیز آمده است:
۱- در راستای اجرای کامل حسابداری تعهدی، مهلت تعهد و پرداخت اعتبارات هزینهای و تملک داراییهای سرمایهای و مالی اعم از اینکه از محل منابع بودجه عمومی یا اختصاصی تأمین شده باشد و تا پایان سال مالی توسط خزانهداری کل کشور به حسابهای مربوطه دستگاههای ذیربط واریز گردیده باشد، تا پایان همان سال میباشد. مانده وجوه مصرفنشده پایان سال، به سال بعد منتقل و تا پایان مهلتهای تعیینشده در قانون اصلاح مواد (۶۳) و (۶۴) قانون محاسبات عمومی کشور مصوب ۱۵ اسفندماه ۱۳۷۹ قابل مصرف خواهد بود. عملکرد این وجوه در صورتحساب عملکرد بودجه سال ۱۴۰۲ درج خواهد شد.
۲- آخرین مهلت تهیه و ارائه صورتحساب دریافت و پرداخت نهائی موضوع مواد (۹۵)، (۹۹) و (۱۰۰) قانون محاسبات عمومی کشور تا پایان اردیبهشتماه سال بعد است. ارسال صورتهای مالی شرکتهای دولتی موضوع ماده (۹۸) قانون مذکور نیز پس از تهیه به همراه گواهی هیأتمدیره یا هیأت عامل حسب مورد، حداکثر تا پایان اردیبهشت ماه سال بعد الزامی است.
۳- وزارت امور اقتصادی و دارایی، صورتحساب عملکرد بودجه سال ۱۴۰۱ کل کشور، موضوع ماده (۱۰۳) قانون محاسبات عمومی کشور را حداکثر تا پایان مردادماه سال بعد به مبادی ذیربط ارسال میکند.
براساس بند (د) تبصره ۱۹ ماده واحده این لایحه؛ دستگاههای اجرائی مشمول، مکلفند نسبت به شناسایی کامل درآمدها، هزینهها، داراییها و بدهیهای خود براساس استانداردها و نظام حسابداری بخش عمومی اقدام کنند. دیوان محاسبات کشور موظف به حسابرسی صورتهای مالی موضوع بند (۱) ماده (۲۶) قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲)، در اجرای ماده (۲) قانون دیوان محاسبات کشور مصوب ۱۱ بهمن ماه ۱۳۶۱ با اصلاحات و الحاقات بعدی است.
همچنین نمایندگان در جریان بررسی بخش هزینهای لایحه بودجه سال ۱۴۰۱ کل کشور، با بند (ط) تبصره ۱۹ ماده واحده این لایحه موافقت کردند.
در بند (ط) تبصره ۱۹ ماده واحده این لایحه آمده است: در اجرای ماده (۵۸) قانون احکام دائمی برنامههای توسعه و بند (پ) ماده (۱۰۶) قانون برنامه ششم توسعه شرکتهای دولتی، بانکها و مؤسسات انتفاعی وابسته به دولت مندرج در پیوست شماره (۳) و شرکتهای دولتی که شمول قانون بر آنها مستلزم ذکر یا تصریح نام است ملزم هستند حداکثر یک درصد از مصارف خود (هزینهها و هزینههای سرمایهای)، دستگاههای اجرائی دارای اعتبار در جدول شماره (۷) این قانون نیز حداکثر یک درصداز اعتبارات تملک داراییهای سرمایهای ابلاغی خود را براساس اعلام سازمان پدافند غیرعامل مبنی بر الزامی بودن هزینه کرد، در زیرساختهای حیاتی، حساس و مهم خود هزینه نمایند. سازمان پدافند غیرعامل کشور موظف به نظارت بر فرآیند فوق و ارایه گزارش عملکرد هر سه ماه یکبار به سازمان برنامه و بودجه کشور است.
دستگاههای اجرائی فوق الذکر موظف به اعمال موضوعات مدیریت بحران در مجموعههای خود هستند.