۱۶ آبان ۱۴۰۵
اخبار پزشکی سلامت
به گزارش مجله خبری نگار، محمدمهدی دادائی، کارشناس ارشد راهوترابری و پژوهشگر حوزه حملونقل و لجستیک: تشدید تنشهای نظامی و جنگ آمریکا و رژیم صهیونیستی علیه ایران و بهویژه بحران ایجادشده در منطقه خلیجفارس و تنگه هرمز، بار دیگر یک واقعیت قدیمی، اما اغلب نادیدهگرفتهشده را به کانون توجه بازگرداند. زنجیرههای تأمین جهانی بیش از آن که به هزینه حساس باشند، به ریسک و عدمقطعیت واکنش نشان میدهند. آنچه امروز در بازار حملونقل بینالمللی رخ میدهد، صرفاً یک شوک مقطعی ناشی از جنگ نیست، بلکه نمونهای روشن از بازتعریف ساختار ریسک در لجستیک جهانی است.
در نگاه اول، نشانههای کلاسیک یک بحران ژئوپلیتیک قابلمشاهده است که طی آن افزایش قیمت نفت، افزایش قیمت سوخت کشتیرانی، رشد نرخهای حمل، اختلال در مسیرهای دریایی و فشار بر شرکتهای بیمه دومینووار رخ داده است. اما آنچه در حال وقوع است، یک ترس عمیق پایدار و حاکم بر تجارت جهانی خواهد بود. این ترس از جنس «ریسکهای امنیتی» و «عدم پیشبینیپذیری» است. مقولهای که در اقتصاد بههمپیوسته امروز، میتواند یک بحران در هر گوشه جهان را به اقصینقاط دیگر صادر کند. نمونه مشابهی از همین الگوی رفتاری در سطح غیرنظامی نیز مشاهده شده است. در گزارش اخیر MarketWatch، اشاره شده که تشدید جنگ تعرفهای آمریکا باعث افزایش لغو سفرهای برنامهریزیشده کشتیها شده است. این موضوع نشان میدهد که حتی در غیاب جنگ نظامی، صرفاً افزایش عدمقطعیت سیاسی نیز میتواند منجر به بازتنظیم شبکه حملونقل دریایی و اختلال در برنامهریزی ناوگان شود.
تنگهها و کانالهای جهانی بخش مهمی از مسیرهای کشتیرانیاند که بعضاً نقش اساسی در تعیین زمان و هزینه سفر دارند. تحولات اخیر نشان داده که اهمیت تنگه هرمز فراتر از انرژی و خصوصاً نفت است. این مسیر، اکنون به یکی از حساسترین نقاط در زنجیره تأمین جهانی برای انواع کالاها تبدیل شده که ناشی از دو مسئله است. یکم، جایگاه خاورمیانه در نقشه انرژی جهان و دوم، عدم وجود مسیر دریایی جایگزین برای این تنگه راهبردی. مطابق با برآوردهای تحلیلی موجود، سهم تجارت دریایی بینالمللی این تنگه حدود ۸ درصد حجم کل در مقیاس جهانی است که از بسیاری تنگهها و کانالهای دیگر نیز کمتر است، اما آنچه آن را متمایز میکند نوع مواد و محصولات ترانزیتی است. به عبارتی، اهمیت راهبردی تنگه هرمز نه صرفاً در حجم عبوری، بلکه در ترکیب بار آن است، بهطوری که بخش عمده جریان نفت خام، میعانات گازی و LNG متعلق به این گذرگاه است و همین تمرکز کالایی، حساسیت آن را در بازار انرژی بهصورت غیرخطی افزایش میدهد.
یکی از مهمترین آثار تحولات نظامی اخیر، تلاش برای ایجاد سازوکارهای جدید بیمه ریسک جنگ برای عبور کشتیها از تنگه هرمز است. طرح دولت آمریکا، با هدف پوشش ریسکهای جنگی، نشان میدهد که بازار بهتنهایی قادر به مدیریت این سطح از نااطمینانی نیست و نیاز به مداخله نهادی داشته است. اگرچه تاکنون اقدامی عملی در این راستا صورت نگرفته، اما نکته کلیدی اینجاست که فعالسازی این بیمهها مشروط به حضور اسکورت نظامی و حرکت کاروانی کشتیهاست. این شرط، عملاً یک تغییر پارادایم در حملونقل دریایی محسوب میشود. زیرا در شرایط عادی، کشتیها بر اساس برنامههای تجاری و زمانبندیهای بهینه حرکت میکنند؛ اما در وضعیت کنونی، امنیت جایگزین عنصر کارایی شده است. به بیان دیگر، مسیر و زمان حرکت دیگر تا زمان برقراری آتشبس پایدار و اتمام جنگ علیه ایران، صرفاً تابع منطق بازار نیست، بلکه به ملاحظات نظامی و امنیتی گره خورده است. تحول مذکور دو پیامد مهم دارد که نخست، افزایش مستقیم هزینهها از محل حق بیمههای جنگی که در برخی موارد به چند درصد ارزش کشتی به گزارش InsurTech Gulf حتی تا ۵ درصد در برخی از روزهای اوج ریسک و برای کشتیهای خاص میرسد، است و دوم، افزایش غیرمستقیم هزینهها بهواسطه کاهش انعطافپذیری عملیاتی خواهد بود. تجربه نشان داده است که با افزایش تهدیدات نظامی، بسیاری از شرکتهای کشتیرانی (خصوصاً شرکتهای مطرح و دارای اعتبار بینالمللی) یا از ورود به منطقه جنگی اجتناب میکنند یا با اعمال محدودیتهای شدید عملیاتی فعالیت میکنند و نتیجه این وضعیت، کاهش ظرفیت مؤثر حملونقل دریایی است. حتی اگر تعداد کشتیها ثابت بماند، طولانیتر شدن مسیرها، انتظار در لنگرگاهها و خروج برخی بازیگران از بازار، باعث میشود عرضه واقعی خدمات حمل کاهش یابد. اگرچه در زمان بحران دریای سرخ و انسداد بابالمندب با عبور از دماغه امید نیک تداوم جریان کشتیرانی حتی با پذیرش هزینه بالاتر روی داد، اما در زمان انسداد تنگه هرمز قابلیت جایگزینی مسیر برای بسیاری از ذینفعان حداقل در کوتاهمدت وجود ندارد.
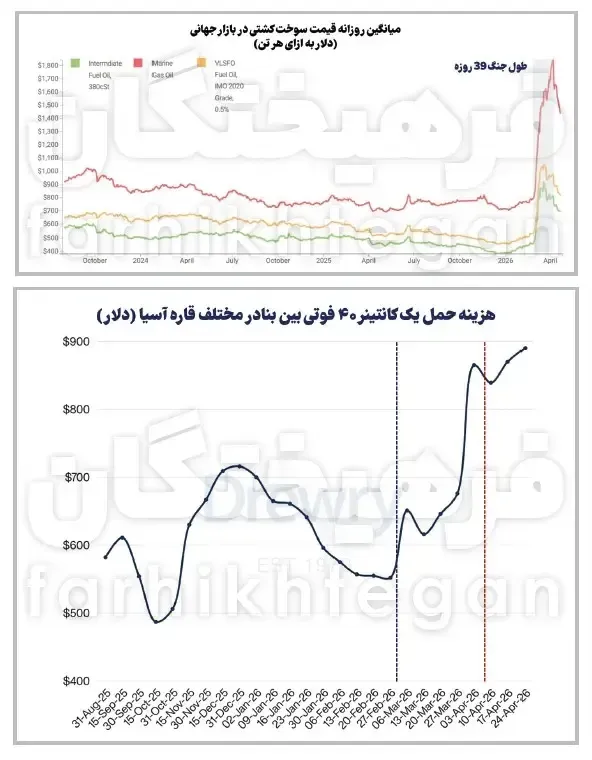
افزایش قیمت نفت، بهعنوان یکی از اولین واکنشهای بازار به بحران اخیر، بهسرعت خود را در هزینههای حملونقل نشان داده است. سوخت کشتی یکی از اصلیترین مؤلفههای هزینه برای شرکتهای حملونقل دریایی است و افزایش حدود ۳۰ درصدی قیمت آن، مستقیماً حاشیه سود این شرکتها را تحتفشار قرار داده است. در چنین شرایطی، انتقال این هزینه به مصرفکنندگان کالا اجتنابناپذیر است، اما مسئله فقط سوخت نیست. اضافهشدن حق بیمههای جنگی، هزینههای غیرمستقیم ناشی از تأخیر، هزینههای تغییر مسیر و حتی هزینههای مرتبط با مدیریت ریسک (مانند افزایش موجودی انبار) همگی بهصورت همزمان عمل میکنند. این همافزایی هزینهها، چیزی است که میتوان آن را اثر آبشاری (cascade effect) در لجستیک نامید یا به عبارت دیگر جایی که یک شوک اولیه، بهتدریج به لایههای مختلف زنجیره تأمین منتقل شده و تشدید میشود. در مجموع، اثر جنگ بر زنجیره تأمین از سه کانال اصلی شامل کانال هزینه مستقیم (نفت و سوخت)، کانال ریسک (بیمه جنگی و نااطمینانی ژئوپلیتیک) و کانال ظرفیت (کاهش عرضه مؤثر حمل از طریق تغییر مسیر و کاهش سرعت) منتقل میشود. همافزایی این سه کانال اثر آبشاری در قیمت تمامشده را ایجاد میکند که بنابر تابآوری اقتصادی کشورها با تقدموتأخر در سبد هزینه هر خانوار نیز آشکار خواهد شد.
حتی اگر ریسکهای نظامی در زمانی آغاز و طی دورهای کوتاه پایان یابند، آنچه سوابق قبلی نشان داده است عدم بازگشت جریان تجاری به رکوردهای قبلی خود در میانمدت است. امری که بهخوبی تغییرات ساختاری کشتیرانی و جریان تجاری دریایی را نشان میدهد. بهعنوان آخرین نمونه، جریان تجاری عبوری از تنگه بابالمندب ماهها پس از پایان جنگ غزه و بحران دریای سرخ هنوز در سطحی بسیار پایینتر از میزان تاریخی خود است. امری که بهخوبی ریسکگریزی جریان تجاری و کشتیرانی جهانی را نمایش میدهد و محتمل است تا مدتها پس از بازگشایی تنگه هرمز به هر نحوی، همچنان بر جریان تجاری جهانی سایه افکند.
شاخص Intra-Asia Container Index (IACI) معیاری است برای سنجش میانگین نرخ حمل یک کانتینر ۴۰ فوتی در مسیرهای دریایی داخل آسیا که معمولاً بهصورت هفتگی و بر اساس نرخهای بازار منتشر میشود. این شاخص بهدلیل پوشش مسیرهای کلیدی میان اقتصادهای تولیدی آسیا، یکی از مهمترین نماگرها برای ارزیابی وضعیت تقاضای تجاری، تعادل عرضه، ظرفیت کشتیرانی و حتی روندهای آینده تجارت جهانی محسوب میشود، زیرا بخش عمده تولید جهانی در منطقه آسیا متمرکز است. شایان ذکر است، تغییرات این شاخص اغلب بهعنوان سیگنال زودهنگام برای تحولات بزرگتر در بازار حملونقل بینالمللی تفسیر میشود. در جنگ اخیر (حدفاصل خطوط آبی و قرمز رنگ)، شاخص مذکور افزایش بیش از ۵۵ درصدی را تجربه کرده که تأثیر بسیاری زیادی بر هزینه حمل کشتیرانی در مسیرهای کلیدی میان بنادر آسیا داشت. این درحالی است که در این مدت، شاخص WCI مربوط به حمل بینالمللی کانتینر در مسیرهای کلیدی جهانی رشدی معادل ۲۶ درصد را نشان داده است. این واگرایی نشان میدهد که فشار قیمتی در مسیرهای منطقهای آسیا شدیدتر از مسیرهای بینالمللی بوده و این موضوع نیز نشانه اولیه اختلال در ظرفیتهای کوتاهبرد و افزایش اصطکاک لجستیکی است.
افزایش قیمتهای یادشده، شاید هنوز در همه کالاهای تجاری در سطح جهان منعکس نشده باشد؛ اما این روند نمیتواند در بلندمدت پایدار باشد و نهایتاً مصرفکنندگان در هر نقطه آن را احساس خواهند کرد. شواهد اخیر نشان میدهد که ساختار تجارت دریایی در حال حرکت از یک سیستم مبتنی بر کارایی (efficiency-driven) به یک سیستم مبتنی بر تابآوری (resilience-driven) بهگونهای است که شرکتهای کشتیرانی، بنادر و صاحبان کالا بهجای بهینهسازی هزینه، ناچار به مدیریت سناریوهای عدمقطعیت در سطح ژئوپلیتیک و سیاست تجاری هستند. از سوی دیگر، براساس دادههای منتشرشده توسط وبسایت تخصصی T&E، جنگ ۳۹ روزه هزینه اضافی بیش از ۳۰۰ میلیون دلاری را در هر روز بر صنعت کشتیرانی تحمیل کرده است. به عبارتی جنگ ۳۹ روزه بیش از ۱۰ میلیارد دلار هزینه اضافی برای این صنعت بههمراه داشته که قطعاً در هزینه نهایی کالاها نیز منعکس خواهد شد. این برآورد در مقایسه با متوسط هزینه عملیاتی روزانه صنعت کشتیرانی جهانی، نشاندهنده افزایش قابلتوجه فشار حاشیهای است و بیانگر انتقال سریع شوکهای ژئوپلیتیک به ساختار قیمتگذاری حمل است. برخی محاسبات زیان کشتیرانی جهان را که شامل بیمه و ریسک جنگ، تغییر مسیر و سوخت، توقف کشتیها و تأخیر و سایر هزینهها و زنجیره تأمین میشود، بیش از ۳۰ میلیارد دلار برآورد میکند.
در مجموع، تحولات اخیر نشان میدهد که شوکهای ژئوپلیتیک بیش از آن که بهصورت مقطعی بر هزینهها اثر بگذارند، در حال تغییر پارامترهای بنیادین تصمیمگیری در شبکههای حملونقل و زنجیرههای تأمین هستند. در این چهارچوب، متغیرهایی نظیر ریسک عبور، قابلیت پیشبینیپذیری مسیر و پایداری دسترسی، بهتدریج در کنار هزینه، به اجزای هموزن در بهینهسازی شبکه تبدیل شدهاند. از این منظر، گلوگاههایی مانند تنگه هرمز، صرفنظر از سهم نسبی در حجم تجارت، نقش تعیینکنندهای در شکلدهی به رفتار بازیگران بازار و سازوکارهای قیمتگذاری ایفا میکنند. تداوم این وضعیت میتواند به بازتنظیم تدریجی جریانهای تجاری، افزایش هزینههای مبادله، تغییر در الگوهای استقرار موجودی و بازآرایی شبکههای لجستیکی در مقیاس منطقهای و جهانی منجر شود. پیامد این روند، کاهش کارایی ایستا و در مقابل، افزایش وزن ملاحظات تابآوری در طراحی زنجیرههای تأمین خواهد بود. برایناساس، سیاستگذاری در حوزه تجارت و لجستیک نیازمند گذار از رویکردهای صرفاً هزینهمحور به سمت چهارچوبهای مبتنی بر مدیریت ریسک و سناریونویسی است. توسعه زیرساختهای لجستیکی، ارتقای قابلیتهای پیشبینی و پایش ریسک و تنوعبخشی به مسیرها و ابزارهای تجاری، از جمله اقداماتی است که میتواند در مواجهه با این تغییر پارادایم، کارایی عملیاتی و پایداری دسترسی به بازارها را بهطور همزمان تقویت کند.
منبع: فرهیختگان