۱۶ آبان ۱۴۰۵
اخبار علمی آموزشی
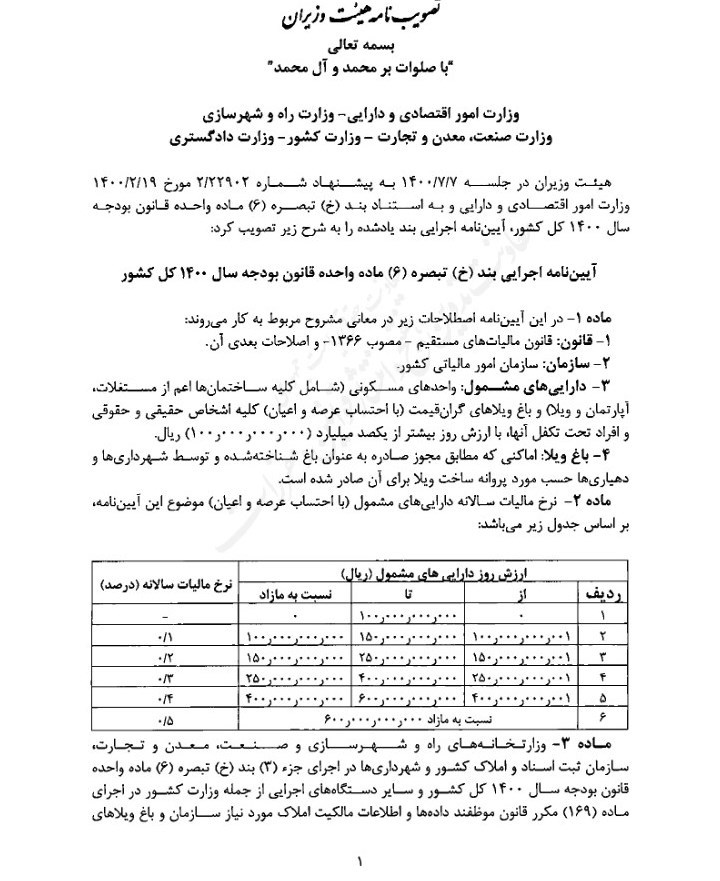
به گزارش مجله خبری نگار، هیات وزیران آیین نامه اجرایی واحدهای مسکونی و باغ ویلاهای لوکس و گران قیمت را برای اجرا به وزارت امور اقتصادی و دارایی، وزارت راه و شهرسازی، وزارت صنعت، معدن و تجارت، وزارت کشور و وزارت دادگستری تصویب کرد. وزارت امور اقتصادی و دارایی و به استناد بند (خ) تبصره (۶) ماده واحده قانون بودجه سال ۱۴۰۰ کل کشور، آیین نامه اجرایی بند یادشده را به شرح زیر تصویب کرد.
ماده ۱- در این آیین نامه اصطلاحات زیر در معانی مشروح مربوط به کار میروند ١- قانون: قانون مالیاتهای مستقیم - مصوب ۱۳۶۶- و اصلاحات بعدی آن. ۲- سازمان سازمان امور مالیاتی کشور ۳- داراییهای مشمول: واحدهای مسکونی (شامل کلیه ساختمانها اعم از مستغلات، آپارتمان و ویلا و باغ ویلاهای گران قیمت (با احتساب عرصه و اعیان) کلیه اشخاص حقیقی و حقوقی و افراد تحت تکفل آنها، با ارزش روز بیشتر از یکصد میلیارد (۰۰۰ ر ۰۰۰ ر ۰۰۰ ر ۱۰۰) ریال ۴- باغ ویلا، اماکنی که مطابق مجوز صادره به عنوان باغ شناخته شده و توسط شهرداریها و دهیاریها حسب مورد پروانه ساخت ویلا برای آن صادر شده است.
ماده ۲- نرخ مالیات سالانه داراییهای مشمول (با احتساب عرصه و اعیان) موضوع این آیین نامه بر اساس جدول زیر میباشد.
ماده ۳- گران قیمت از قبیل مشخصات هویتی مالک یا مالکان و افراد تحت تکفل، نشانی اقامتگاه قانونی و شماره تماس تلفن ثابت و همراه) و مشخصات ملک و تاریخ تملک آن را به نحوی که سازمان درخواست میکند از طریق برخط و وب سرویس ظرف پانزده روز از تاریخ درخواست مذکور در اختیار سازمان قرار دهند.
تبصره - مدت زمان تکمیل اطلاعات سامانه ملی املاک و اسکان وزارت راه و شهرسازی در اجرای مصوبه هفتاد و دومین جلسه ستاد ملی کرونا مورخ ۱۴۰۰/۳/۲۲ تا پایان آذر ماه ۱۴۰۰ میباشد.
ماده ۴- به سازمان اجازه داده میشود ارزش روز املاک موضوع این آیین نامه را متناسب با ارزش روز مبنای محاسبه آخرین ارزش معاملاتی مصوب موضوع ماده (۶۴) قانون برای هر شهر، بخش و روستاهای تابع تعیین نماید.
ماده ۵- در داراییهای مشمول مشاعی، ابتدا مالیات موضوع این آیین نامه برای کل دارایی، محاسبه و سپس هر یک از مالکان به نسبت سهم مالکیت خود، مشمول پرداخت خواهند بود.
ماده ۶- در محاسبه مالیات موضوع این آیین نامه، هر یک از داراییهای مشمول، یک مستغل محسوب و جداگانه مشمول مالیات میباشد.
تبصره ۱- ملاک تشخیص مالکیت داراییهای مشمول در تاریخ اجرای این آیین نامه، سند رسمی مالکیت و یا در صورت عدم وجود سند رسمی مالکیت اسناد مثبته قابل احراز مالکیت میباشد.
تبصره ۲- در مورد داراییهای مشمول متعلق به سازندگان مسکن (اعم از حقیقی و حقوقی) که قبل از انتقال قطعی و طبق اسناد و مدارک مربوط به موجب قرارداد واگذار گردیده و یا میگردد، با خریدار مانند مالک رفتار خواهد شد.
ماده ۷- موارد زیر مشمول این مالیات نمیباشند ١- واحدهای مسکونی و باغ ویلاهای در حال ساخت ٢- واحدهای مسکونی و باغ ویلاهای در سال تملک.
تبصره ۱- واحدهای مسکونی تا قبل از تاریخ صدور گواهی اتمام عملیات ساختمانی با نصب انشعابات آب و برق هر کدام که مقدم باشد، در حال ساخت محسوب میشوند.
تبصره ۲- واحدهای مسکونی و باغ ویلاهایی که قبل از اعلام ارزش آن توسط سازمان یا کارگروه موضوع تبصره (۱) ماده (۴) این آیین نامه واگذار شده است، مشمول مالیات این آیین نامه نخواهد بود.
ماده ۸- سازمان مکلف است پس از دریافت دادهها و اطلاعات واصله از مراجع مندرج در ماده (۳) این آیین نامه، نسبت به تعیین داراییهای مشمول و ارزش آنها حداکثر تا پایان آذرماه سال ۱۴۰۰ اقدام و مراتب را طی دو ماه به نحو مقتضی به اطلاع مالکان داراییهای مشمول برساند.
تبصره- در صورتی که ارزش روز و میزان مالیات واحدهای مسکونی و باغ ویلاهای موضوع این آیین نامه طى موعد مقرر به اطلاع مالکین نرسد مشمول پرداخت مالیات موضوع این ماده نمیباشد.
ماده ۹- کلیه مالکین داراییهای مشمول، مکلفند مالیات سالانه موضوع این آیین نامه را از طریق س ازوکار مندرج تبصره (۱) ماده (۱۱) این آیین نامه حداکثر تا پایان بهمن ماه سال ۱۴۰۰ پرداخت نمایند
ماده ۱۰- چنانچه اشخاص مشمول تا پایان بهمن ماه سال ۱۴۰۰ نسبت به پرداخت مالیات متعلقه اقدام ننمایند، سازمان میتواند از طریق عملیات اجرایی موضوع فصل نهم باب چهارم قانون مالیات متعلق را وصول نماید.
ماده ۱۱- ادارات ثبت اسناد و املاک و دفاتر اسناد رسمی مجاز به ثبت نقل و انتقال املاکی که به موجب این آیین نامه برای آنها مالیات تعیین گردیده است، قبل از پرداخت بدهی مالیاتی مورد انتقال، ش امل مالیات بر دارایی، نقل و انتقال قطعی و اجاره نمیباشند. متخلف در پرداخت مالیات متعلقه مسئولیت تضامنی دارد.
تبصره ۱- سازمان موظف است با طراحی سامانه ای، امکان مراجعه، مشاهده داراییهای مشمول و پرداخت مالیات و دریافت گواهی موضوع این آیین نامه را برای اشخاص مشمول، فراهم نماید و تمهیدات لازم را به منظور دسترسی برخط ادارات ثبت اسناد و املاک و دفاتر اسناد رسمی به عمل آورد.
تبصره ۲- سازمان مکلف است پس از وصول مالیات متعلقة موضوع این آیین نامه، گواهی پرداخت مالیات بر دارایی سالانه را در سامانه مربوط صادر نماید.
تبصره ۳- ادارات ثبت اسناد و املاک و دفاتر اسناد رسمی موظفند قبل از ثبت هر نوع نقل و انتقال دارایی مشمول از قبیل بیع قطعی، صلح و هبه، اصالت پرداخت مالیات را از طریق سامانه موضوع تبصره (۱) این ماده، به صورت برخط احراز نمایند.
ماده ۱۲- چنانچه اشخاص، نسبت به ارزش دارایی مشمول، مالیات متعلقه با اقدامات اجرایی موضوع ماده (۱۰) این آیین نامه اعتراض داشته باشند، اعتراض آنها قابل طرح و رسیدگی در هیئت موضوع ماده (۲۱۶) قانون خواهد بود.